Der vollständige Leitfaden für Ihren Einstieg in den Onlinezahlungsverkehr
Onlinezahlungen können kompliziert wirken, müssen es aber nicht sein. Dieser Leitfaden gibt Ihnen einen klaren Überblick über Zahlungs-Gateways, Acquiring-Verträge und darüber, wie Alunta Abonnements, Rechnungen und Kartenzahlungen Schritt für Schritt automatisiert.

Erhalten Sie einen detaillierten Einblick in das Ökosystem rund um Onlinezahlungen. In diesem Beitrag erkläre ich, was ein Zahlungs-Gateway ist, welche Anbieter es gibt und wie Alunta damit zusammenarbeitet. Anschließend sehen wir uns Acquirer an: Was ist ein Acquiring-Vertrag und wie schließen Sie einen ab?
Wenn Sie nicht alle Einzelheiten brauchen, habe ich weiter unten eine kurze und präzise Checkliste zusammengestellt, mit der Sie noch heute Onlinezahlungen einrichten können.
Sehen Sie gleich nach.
TL;DR – So richten Sie Onlinezahlungen Schritt für Schritt ein
- Erstellen Sie ein Konto bei Alunta: Richten Sie ein kostenloses Konto ein und wählen Sie Zahlungskarte als Zahlungsmethode.
- Wählen Sie ein Zahlungs-Gateway und einen Acquirer: Entscheiden Sie, welches Zahlungs-Gateway Sie nutzen möchten.
- Schließen Sie die erforderlichen Verträge ab: Besorgen Sie sich einen Acquiring-Vertrag, zum Beispiel über Nets für Dankort oder Clearhaus für Visa/Mastercard. Manche Gateway-Anbieter helfen Ihnen dabei.
- Verbinden Sie das Gateway mit Alunta: Verbinden Sie Ihr ausgewähltes Zahlungs-Gateway, zum Beispiel OnPay oder Stripe, mit Alunta, damit Zahlungen automatisch eingezogen werden können.
- Richten Sie Abonnements ein und testen Sie den Ablauf: Erstellen Sie in Alunta Ihre Abonnementprodukte mit Preisen und Intervallen. Führen Sie eine Testzahlung aus, um sicherzustellen, dass alles funktioniert, bevor Sie live gehen.
So funktioniert das Ökosystem: Alunta, Zahlungs-Gateway und Acquirer
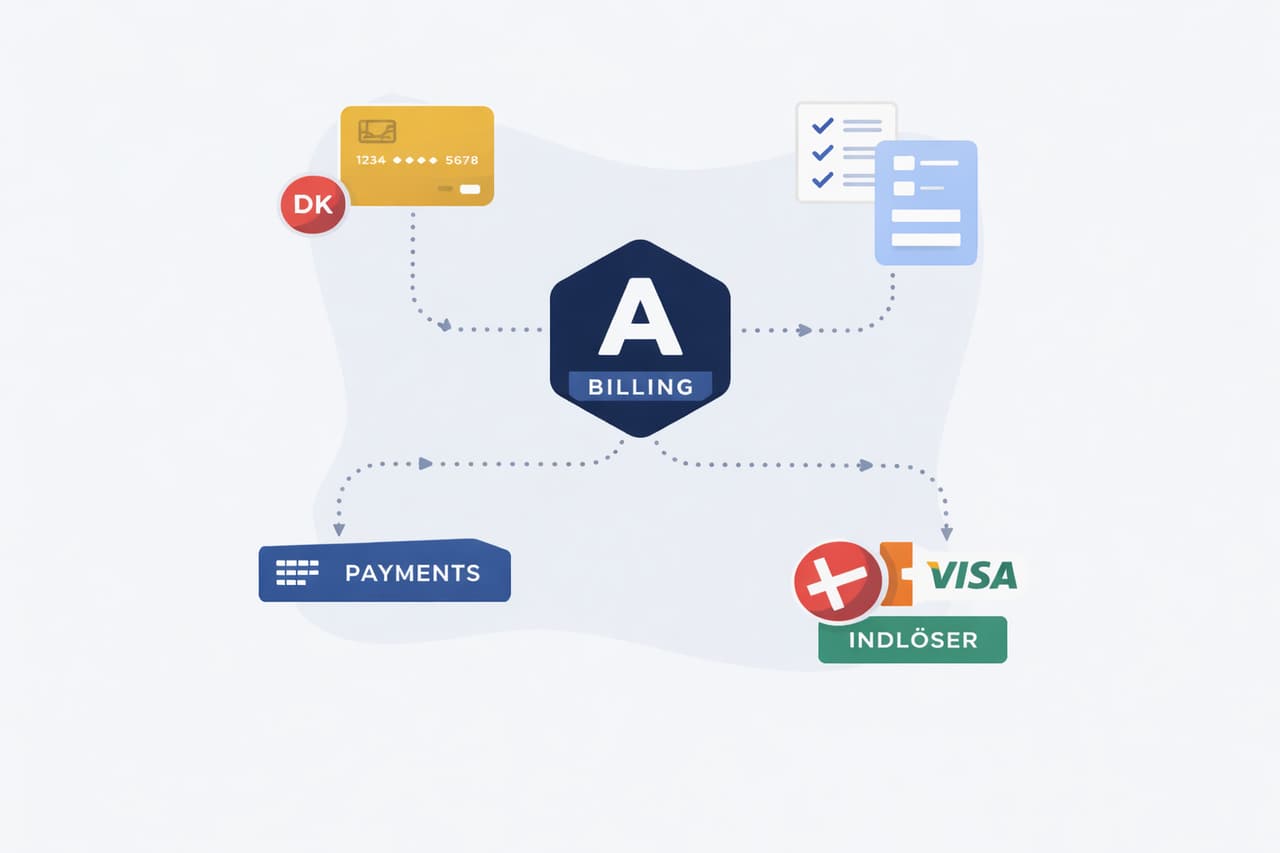
Wenn Sie Online-Kartenzahlungen entgegennehmen, arbeiten im Hintergrund mehrere Beteiligte zusammen. Hier sehen Sie meinen ehrgeizigen, selbst gebastelten Versuch, Ihnen das Ökosystem anschaulich zu erklären:

Sieht gut aus, oder? :-)
Sehen wir uns die einzelnen Bestandteile genauer an.
Alunta: Die Abonnementplattform an der Spitze – Alunta verwaltet Ihre Abonnements und Kundenzahlungen. Wenn eine Zahlung eingezogen werden soll, benachrichtigt Alunta das verbundene Gateway und sorgt gleichzeitig dafür, dass die Rechnung automatisch erstellt und in Ihrem Buchhaltungssystem verbucht wird. Alunta ist weder ein Zahlungs-Gateway noch ein Acquirer, sondern setzt auf diesen Systemen auf, um Ihnen manuelle Arbeit abzunehmen.
Zahlungs-Gateway (PSP): Das Zahlungsfenster auf Ihrer Website. Das Gateway empfängt die Kartendaten des Kunden sicher, zum Beispiel über ein verschlüsseltes Zahlungsfenster, und übermittelt sie an den Acquirer. Beispiele sind OnPay, QuickPay, Reepay und Stripe. Das Gateway übernimmt technische Anforderungen wie 3-D Secure und unterstützt MobilePay, Apple Pay und weitere Zahlungsmethoden. Das Geld selbst verwahrt es jedoch nicht.
Acquirer: Der finanzielle Vermittler, in der Regel eine Bank oder ein Zahlungsinstitut, der die Zahlung genehmigt und den Geldfluss abwickelt. Der Acquirer belastet die Karte des Kunden über das Kartennetzwerk – Visa, Mastercard oder Dankort – und überweist das Geld auf Ihr Geschäftskonto. Beispiele sind Nets, Clearhaus und Swedbank Pay. Ein Acquiring-Vertrag richtet für Sie bei diesem Anbieter ein Händlerkonto ein, auf dem Ihre Kartenzahlungen gesammelt werden, bevor sie an Sie ausgezahlt werden.
Kurz gesagt: Das Gateway ist das Online-Kartenterminal, der Acquirer bewegt das Geld. Alunta verbindet die einzelnen Schritte und automatisiert den gesamten Ablauf von der Kartenzahlung des Kunden bis zur Buchführung.
Im Folgenden sehen wir uns die konkreten Möglichkeiten in Dänemark an.
Beliebte Zahlungs-Gateways in Dänemark
OnPay – ein in Dänemark entwickeltes Zahlungs-Gateway von team.blue.
- Vorteil: Das kostenlose Start-up-Paket kommt ohne monatliche Grundgebühr aus.
- Nachteil: Beim kostenlosen Paket ist die Transaktionsgebühr mit etwa 1 DKK pro Zahlung relativ hoch. Bei vielen kleinen Transaktionen kann das teuer werden.
QuickPay – eines der meistgenutzten Zahlungs-Gateways in Dänemark mit mehr als 30.000 Webshops als Kunden.
- Vorteil: Lokaler dänischer Support sowie einfache Integration von MobilePay, Visa, Mastercard und weiteren Zahlungsmethoden.
- Nachteil: Kann teurer sein als einige internationale Alternativen, zum Beispiel durch Grundgebühren und weitere Gebühren.
Reepay – eine moderne dänische Zahlungslösung, die besonders für abonnementbasierte Unternehmen geeignet ist.
- Vorteil: Ideal für die Verwaltung von Abonnements und einfach mit Systemen wie WooCommerce und Shopify zu verbinden.
- Nachteil: Der Schwerpunkt liegt hauptsächlich auf Dänemark, was die internationale Reichweite begrenzt.
Stripe – ein globales Zahlungs-Gateway mit Acquiring und vielen erweiterten Funktionen für Onlinezahlungen.
- Vorteil: Unterstützt mehr als 135 Währungen und wiederkehrende Zahlungen – ideal für internationale Webshops und Abonnementunternehmen.
- Nachteil: Die technische Einrichtung ist aufwendiger und die Dokumentation kann kompliziert sein. Außerdem funktioniert die Buchführung in dänischen Buchhaltungssystemen nicht optimal.
Dänische Acquirer
Nets – der führende Karten-Acquirer in Dänemark und Betreiber des Dankort-Systems.
- Vorteil: Nets ist der einzige Acquirer, der reine Dankort-Zahlungen – also Dankort ohne Visa – zusammen mit internationalen Karten über einen einzigen Vertrag abwickeln kann.
- Nachteil: Preise und Gebühren sind wenig transparent. Sie werden erst auf direkte Anfrage mitgeteilt, und möglicherweise fällt eine Einrichtungsgebühr an.
Clearhaus – ein dänischer Fintech-Acquirer mit Schwerpunkt auf E-Commerce und schnellem Onboarding.
- Vorteil: Sehr schnelle Einrichtung, üblicherweise mit Genehmigung innerhalb von 1–3 Tagen, und keine monatlichen oder einmaligen Einrichtungsgebühren.
- Nachteil: Reine Dankort-Transaktionen werden nicht unterstützt, nur Zahlungen mit Visa oder Mastercard. Für Dankort benötigen Sie daher einen separaten Vertrag mit Nets.
Swedbank Pay – der größte Karten-Acquirer in den nordischen Ländern, besonders stark auf dem schwedischen Markt.
- Vorteil: Gewährleistet eine schnelle und zuverlässige Abrechnung der Kartenzahlungen Ihres Webshops und zügige Auszahlungen.
- Nachteil: Es wurden zusätzliche Gebühren eingeführt. So wird beispielsweise bei Rückerstattungen die volle Acquiring-Gebühr berechnet, wodurch Erstattungen teuer werden können.
Dankort oder Visa/Dankort – warum Nets ein Monopol hat und wann das wichtig ist
Dankort ist die nationale Debitkarte Dänemarks. Visa/Dankort ist eine kombinierte Karte, die in Dänemark als Dankort und im Ausland als Visa funktioniert. Nets besitzt das Dankort-System und ist der einzige Acquirer, der reine Dankort-Zahlungen im Internet abwickeln kann.
Tatsächlich laufen heute mehr als 90 % aller Onlinekartenzahlungen über die Netzwerke von Visa oder Mastercard. Hat Ihr Kunde eine Visa/Dankort-Karte, wird die Zahlung normalerweise über den Visa-Teil abgewickelt – es sei denn, Sie und der Kunde entscheiden sich ausdrücklich für Dankort. Für Händler besteht der Vorteil von Dankort in etwas niedrigeren Transaktionsgebühren, einer festen und geringen Gebühr pro Zahlung, sowie darin, dass manche Kunden diese Karte bevorzugen. Der Nachteil: Sie benötigen einen separaten Vertrag mit Nets und müssen Dankort gesondert einrichten.
Wann ist das wichtig? Wenn Sie eine breite Zielgruppe ansprechen, zum Beispiel viele Privatkunden in Dänemark, haben einige Kunden möglicherweise nur eine Dankort-Karte ohne Visa. Das betrifft vor allem ältere Kartenausgaben und bestimmte Firmenkarten. Ohne einen Vertrag mit Nets können diese Kunden nicht bei Ihnen bezahlen – ihre Karte wird abgelehnt, weil Anbieter wie Stripe das Dankort-Netzwerk nicht unterstützen. Haben dagegen alle Ihre Kunden Visa oder Mastercard, können Sie Dankort zunächst weglassen.
Die wichtigste Erkenntnis: Viele neu gegründete Webshops können einen Dankort-Vertrag zunächst aufschieben und nur Visa und Mastercard über Anbieter wie Clearhaus oder Stripe akzeptieren. Betreiben Sie jedoch ein größeres dänisches Unternehmen, etwa einen Lebensmittelhandel, dessen Kunden häufig Dankort verwenden, sollten Sie einen Vertrag mit Nets für Dankort abschließen – sowohl im Interesse Ihrer Kunden als auch wegen der niedrigen Dankort-Gebühren bei hohen Transaktionsvolumen. Nets hat ein Monopol auf Dankort. Damit müssen wir leben. Zum Glück tragen die Karten der meisten Kunden aber auch das Visa- oder Mastercard-Logo, sodass sich auch ohne Dankort viel erreichen lässt.
(Profi-Tipp: Wenn Sie unsicher sind, starten Sie zunächst ohne Dankort. Sobald Ihr Umsatz wächst, können Sie Dankort jederzeit hinzufügen.)
Wie Alunta mit Zahlungs-Gateways und Acquirern zusammenarbeitet
Alunta verbindet Ihr Abonnementsystem mit Ihrer Zahlungslösung. Mit Alunta müssen Sie Abonnementzahlungen weder selbst programmieren noch manuell bearbeiten. Sobald sich ein Kunde anmeldet, läuft alles automatisch. Im Zusammenspiel mit Ihrem Gateway und Acquirer automatisiert Alunta Folgendes:
- Automatischer Karteneinzug: Alunta speichert das „Kartentoken“ des Kunden sicher über das Gateway und zieht bei jeder Abonnementverlängerung automatisch den fälligen Betrag ein. Sie müssen nicht selbst auf „Einziehen“ klicken.
- Rechnung und Beleg: Jede Zahlung löst automatisch eine Rechnung an den Kunden aus, üblicherweise per E-Mail. Die Rechnung enthält Zahlungsinformationen und wird von Alunta sofort nach erfolgreicher Transaktion als bezahlt markiert.
- Buchführung im Finanzsystem: Alunta lässt sich mit Buchhaltungssystemen wie e-conomic, Dinero und Billy verbinden. Nach erfolgreicher Zahlung werden Rechnung und Zahlung automatisch an Ihre Buchhaltung übertragen. Ihre Umsätze werden exakt pro Kunde verbucht – ohne manuellen Export oder Import.
- Abonnementverwaltung: Ändert ein Kunde sein Abonnement, zum Beispiel durch ein Upgrade, einen Rabatt, eine Pause oder einen Intervallwechsel, übernimmt Alunta die Anpassung. Das System ändert den nächsten Zahlungsbetrag, damit die korrekte Summe eingezogen wird. Auch Preisänderungen während eines laufenden Zeitraums werden verarbeitet, sodass der Kunde künftig automatisch den neuen Betrag bezahlt.
- Mahnwesen und erneuter Einzug: Schlägt eine Zahlung fehl, etwa weil die Karte abgelaufen ist oder das Guthaben nicht ausreicht, erkennt Alunta das sofort. Das System kann dem Kunden eine freundliche Erinnerung senden, die Karte zu aktualisieren oder für ausreichende Deckung zu sorgen, und versucht üblicherweise nach einer gewissen Zeit erneut, den Betrag einzuziehen. Dadurch sinkt das Risiko von Einnahmeverlusten durch fehlgeschlagene Zahlungen.
- Self-Service für Kunden: Alunta enthält ein Kundenportal, in dem Kunden ihre Kartendaten aktualisieren, Rechnungen einsehen und ihr Abonnement ändern können. Das Portal ist direkt mit dem Gateway verbunden. So werden beispielsweise Karteninformationen sicher aktualisiert, ohne dass Sie vertrauliche Daten bearbeiten müssen.
- Rückerstattungen und Kündigungen: Rückerstattungen können Sie über Alunta veranlassen. Das System sendet sie an das Gateway beziehungsweise den Acquirer und sorgt dafür, dass die Erstattung korrekt verbucht wird. Abonnements lassen sich ebenfalls mit einem Klick kündigen. Alunta beendet dann automatisch alle künftigen Einzüge.
Kurz gesagt: Alunta ist das „Gehirn“, das das Gateway als „Hände“ für die eigentlichen Zahlungen nutzt. Sie müssen alles nur einmal einrichten; anschließend laufen die Abonnements automatisch. So können Sie sicher sein, dass Zahlung, Rechnung und Buchführung übereinstimmen, ohne jeden Monat alles selbst abgleichen zu müssen.
Schritt für Schritt: Mit Alunta und Onlinezahlungen starten
Der Einstieg muss nicht schwierig sein. Mit dieser Anleitung können Sie bald Onlinezahlungen für Abonnements entgegennehmen:
- Erstellen Sie ein kostenloses Alunta-Konto: Öffnen Sie die Alunta-Website und richten Sie ein Konto ein. Das ist kostenlos und für den Test wird keine Kreditkarte benötigt. Folgen Sie der Einrichtungsanleitung bis zum Abschnitt für Zahlungen.
- Wählen Sie „Zahlungskarte“ als Zahlungsmethode: Alunta unterstützt Kartenzahlungen und weitere Methoden. Da es hier um Onlinekartenzahlungen geht, wählen Sie Zahlungskarte.
- Verbinden Sie ein Zahlungs-Gateway mit Alunta: Öffnen Sie in den Alunta-Einstellungen das Modul „Zahlungs-Gateway“ und wählen Sie Ihren Anbieter. Klicken Sie zum Beispiel auf OnPay und geben Sie die erforderlichen API-Schlüssel und Kontodaten ein, um Alunta mit dem Gateway zu verbinden.
- Stellen Sie sicher, dass Ihr Acquiring-Vertrag eingerichtet ist: Wenn Sie OnPay gewählt haben, benötigen Sie einen Acquiring-Vertrag. Sie können beispielsweise gleichzeitig über die Gateway-Einrichtung Clearhaus beantragen oder einen bestehenden Vertrag mit Nets nutzen. Prüfen Sie, ob Ihr Gateway den Acquiring-Vertrag erfasst hat. Häufig müssen Sie dafür eine Händler-ID im Administrationsbereich des Gateways eingeben.
- Richten Sie Ihre Abonnements in Alunta ein: Erstellen Sie Ihre Produkte beziehungsweise Abonnementtypen. Legen Sie Name, Preis, Zahlungsintervall – monatlich, jährlich usw. – und Zahlungsmethode fest. Wählen Sie den Kartenzahlungsablauf, den Sie gerade eingerichtet haben. Bei Bedarf können Sie eine Testphase oder Rabatte hinzufügen.
- Aktivieren Sie das Self-Service-Portal von Alunta: Öffnen Sie das Self-Service-Modul und erstellen Sie Ihren persönlichen Anmeldelink. Binden Sie ihn anschließend auf Ihrer Website ein, zum Beispiel über eine Schaltfläche „Anmelden“, oder senden Sie ihn direkt per E-Mail an Kunden.
- Testen Sie den Ablauf aus Kundensicht: Bevor Sie starten, melden Sie sich selbst über den Link für ein Abonnement an, so als wären Sie ein Kunde. Verwenden Sie bei Bedarf eine Testkarte – OnPay bietet einen Testmodus – oder führen Sie eine kleine Zahlung mit Ihrer eigenen Karte durch. Prüfen Sie, ob die Zahlung funktioniert, eine Seite mit der Bestätigung „Vielen Dank für Ihre Zahlung“ erscheint, Sie eine Rechnung erhalten und alle Informationen im Alunta-Dashboard angezeigt werden. Passen Sie Einstellungen an, wenn etwas nicht funktioniert. Sie können mir auch direkt an oliver@alunta.com schreiben.
- Verbinden Sie Ihre Buchhaltungssoftware: Öffnen Sie für den vollen Funktionsumfang in Alunta den Bereich „Apps/Integrationen“ und aktivieren Sie die Integration für Ihr Buchhaltungssystem, sofern Sie e-conomic, Dinero, Billy oder ein anderes System verwenden. Melden Sie sich an und erteilen Sie die erforderliche Berechtigung. Danach kann Alunta Rechnungen automatisch an Ihre Buchhaltung übertragen.
- Starten Sie den Livebetrieb und informieren Sie Ihre Kunden: Jetzt können Sie loslegen. Platzieren Sie den Anmeldelink gut sichtbar auf Ihrer Website und informieren Sie bestehende Kunden, dass Sie nun automatische Kartenzahlungen anbieten. Neukunden können sich künftig selbst anmelden und bezahlen, ohne dass Sie eingreifen müssen.
- Behalten Sie das System in den ersten Wochen im Blick: Prüfen Sie zu Beginn regelmäßig das Alunta-Dashboard. Vergewissern Sie sich, dass Zahlungen an den Fälligkeitsterminen eingezogen werden und keine Transaktionen fehlschlagen. Alunta benachrichtigt Sie, wenn etwas Ihre Aufmerksamkeit erfordert. Sobald alles reibungslos läuft, können Sie sich zurücklehnen und das System für sich arbeiten lassen.
(Das klingt vielleicht nach viel Arbeit, aber in der Praxis lässt sich alles an einem Nachmittag einrichten.)
Häufige Fehler und Missverständnisse bei Onlinezahlungen
Auch wenn die Einrichtung unkompliziert ist, kann manchmal etwas schiefgehen. Hier sind typische Fehler und Missverständnisse, die Sie vermeiden sollten:
- Gateway und Acquirer verwechseln: Ein verbreiteter Fehler ist die Annahme, dass ein Konto bei einem Zahlungs-Gateway genügt. Denken Sie daran: Ohne Acquiring-Vertrag kann das Geld nicht auf Ihrem Konto eingehen. Das Gateway stellt das Zahlungsfenster bereit, aber ein Acquirer – meist eine Bank – muss das Geld weiterleiten. Lösung: Kümmern Sie sich um beides, gegebenenfalls mit einer Komplettlösung oder mithilfe des Supports des Gateway-Anbieters.
- Den Acquirer nicht mit dem Gateway verbinden: Wie schon erwähnt, kommt es vor, dass ein Vertrag mit Nets oder Clearhaus abgeschlossen, aber vergessen wird, die Zugangsdaten in das Gateway einzutragen. Dann schlagen Zahlungen fehl, weil das Gateway nicht weiß, wohin es Transaktionen senden soll. Richten Sie Ihr Gateway mit der Acquirer-ID, den API-Schlüsseln und den übrigen Zugangsdaten korrekt ein.
- 3-D Secure nicht korrekt aktivieren: Seit PSD2 ist 3-D Secure für die meisten Kartenzahlungen vorgeschrieben. Wenn Ihr Gateway zur Aktivierung von 3-D Secure bestimmte Angaben verlangt, reichen Sie diese ein. Andernfalls können die Banken Ihrer Kunden Zahlungen ablehnen. Viele Gateways aktivieren die Funktion mittlerweile automatisch, aber prüfen Sie die Einstellung zur Sicherheit im Verwaltungsbereich.
- Den Testmodus in der Liveumgebung vergessen: Sie testen im Sandbox-Modus und vergessen beim Start, auf den Livebetrieb umzustellen. Dann kann Ihr Kunde nicht bezahlen. Wechseln Sie vor dem Verkaufsstart in den Livebetrieb und richten Sie Ihre Live-Schlüssel ein.
- Sofortige Auszahlung erwarten: Neue Webshop-Betreiber werden manchmal nervös, wenn das Geld nicht noch am selben Tag eingeht. Denken Sie daran, dass der Acquirer in der Regel mit einer Verzögerung auszahlt – je nach Vertrag täglich oder wöchentlich. Es dauert also häufig 1–5 Bankarbeitstage, bis der Verkauf auf Ihrem Konto erscheint. Das ist normal.
- Bei einer abgelehnten Kundenkarte in Panik geraten: Eine Kartenzahlung kann aus vielen Gründen abgelehnt werden, etwa wegen fehlender Deckung, eines falschen 3-D-Secure-Codes oder einer abgelaufenen Karte. Einzelne Ablehnungen sind normal. Alunta oder das Gateway versucht es gegebenenfalls erneut oder informiert Sie beziehungsweise den Kunden. Kein Grund zur Panik: Kontaktieren Sie den Kunden und bitten Sie ihn gegebenenfalls, seine Kartendaten zu aktualisieren.
- Davon ausgehen, dass Visa automatisch Dankort einschließt: Wie oben erklärt, ist das nicht der Fall, wenn es sich um eine reine Dankort-Karte handelt. Prüfen Sie Ihren Kundenstamm. Wenn die meisten Kunden internationale Karten nutzen, sind Sie gut aufgestellt. Treten unerklärliche Ablehnungen auf, könnten reine Dankort-Karten der Grund sein. Dann sollten Sie Nets einbeziehen.
- Die Buchhaltung vergessen: Manche vergessen, ihr Buchhaltungssystem anzubinden, oder denken, „das kann der Buchhalter später erledigen“. Das führt zu unnötiger manueller Arbeit. Nutzen Sie stattdessen von Anfang an die Integration von Alunta. Dann müssen Sie später nicht einen Stapel mit 200 gleichartigen Zahlungen manuell einzelnen Kunden zuordnen.
Und denken Sie daran: Fragen Sie ruhig um Hilfe. Ihr Gateway-Anbieter, Ihr Acquirer und auch ich beantworten lieber rechtzeitig vermeintlich „dumme Fragen“, als dass später unangenehme Fehler auftreten.
Bereit, Onlinezahlungen entgegenzunehmen? Testen Sie Alunta kostenlos
Onlinezahlungen müssen kein Dschungel sein. Mit den richtigen Partnern – einem guten Gateway, einem zuverlässigen Acquirer und Alunta, das alles verbindet – sparen Sie Zeit und vermeiden Fehler, während jeden Monat Zahlungen eingehen.
Machen Sie es wie viele andere dänische Unternehmen: Stellen Sie auf automatische Kartenzahlungen um und erleben Sie, wie sich Abonnementzahlungen fast von selbst verwalten. Alunta unterstützt Sie beim Einstieg.
