Den komplette veiledningen for deg som vil komme i gang med nettbetalinger
Nettbetalinger kan virke kompliserte, men det trenger de ikke å være. I denne veiledningen får du en tydelig oversikt over betalingsgatewayer, innløseravtaler og hvordan Alunta automatiserer abonnementer, fakturaer og kortbetalinger – steg for steg.

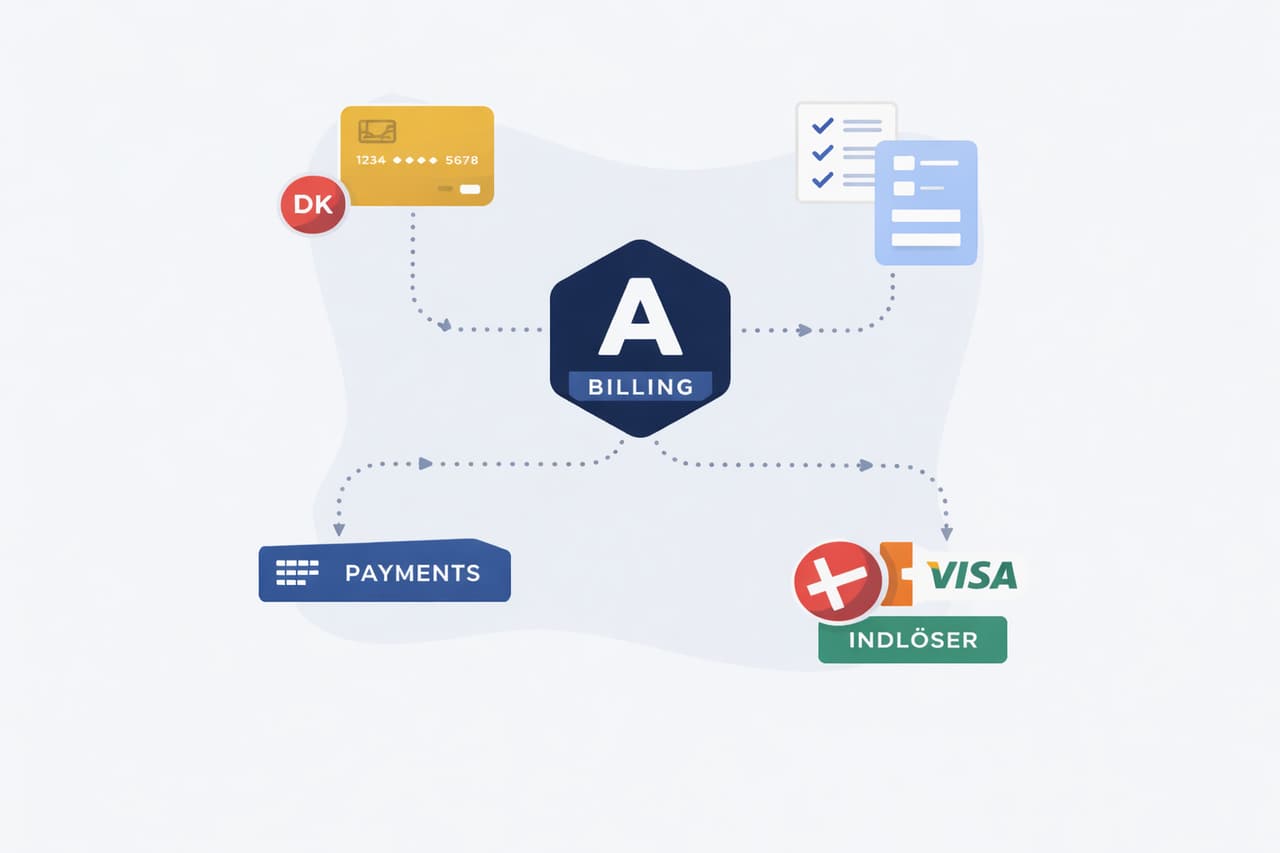
Få en detaljert innsikt i økosystemet rundt nettbetalinger. I dette innlegget forklarer jeg hva en betalingsgateway er, hvilke alternativer som finnes, og hvordan Alunta fungerer sammen med en. Deretter ser vi på innløsere, hva en innløseravtale er, og hvordan du kommer i gang.
Hvis du ikke trenger alle detaljene, har jeg laget en kort og presis sjekkliste for å komme i gang med nettbetalinger allerede i dag.
Se den nedenfor.
Kortversjonen – Slik kommer du i gang med nettbetalinger (steg for steg)
- Opprett konto hos Alunta: Start med en gratis konto, og velg betalingskort som betalingsmåte.
- Velg betalingsgateway og innløser: Bestem hvilken betalingsgateway du vil bruke.
- Innhent nødvendige avtaler: Skaff en innløseravtale (for eksempel via Nets for Dankort eller Clearhaus for Visa/Mastercard) – enkelte gatewayer kan hjelpe deg med dette underveis.
- Koble gatewayen til Alunta: Koble den valgte betalingsgatewayen til Alunta (for eksempel OnPay eller Stripe), slik at Alunta kan belaste betalinger automatisk.
- Sett opp abonnementer og test: Opprett abonnementsproduktene i Alunta med pris og intervall. Gjennomfør en testbetaling for å forsikre deg om at alt fungerer før du går live.
Slik fungerer økosystemet: Alunta, betalingsgateway og innløser
Når du tar imot kortbetalinger på nettet, samarbeider flere parter bak kulissene. Her er et flott, ambisiøst og hjemmesnekret forsøk på å illustrere økosystemet:

Flott, ikke sant? :-)
La oss se nærmere på det.
Alunta: Abonnementsmotoren øverst – Alunta administrerer abonnementene og kundebetalingene dine. Når en betaling skal belastes, gir Alunta beskjed til den tilkoblede gatewayen og sørger samtidig for at en faktura opprettes og bokføres automatisk i regnskapssystemet. Alunta er verken betalingsgateway eller innløser, men fungerer sammen med disse for å spare deg for manuelt arbeid.
Betalingsgateway (PSP): Betalingsvinduet på nettstedet ditt. Gatewayen mottar kortopplysningene til kunden på en sikker måte (for eksempel gjennom et kryptert betalingsvindu) og sender dem videre til innløseren. Eksempler er OnPay, QuickPay, Reepay og Stripe. Gatewayen håndterer tekniske krav som 3-D Secure og støtte for MobilePay, Apple Pay og lignende, men oppbevarer ikke pengene selv.
Innløser: Den finansielle mellommannen (vanligvis en bank eller betalingsinstitusjon) som godkjenner betalingen og håndterer pengestrømmen. Innløseren trekker beløpet fra kundens kort via kortnettverket (Visa/Mastercard/Dankort) og utbetaler pengene til bedriftskontoen din. Eksempler på innløsere er Nets, Clearhaus og Swedbank Pay. En innløseravtale tilsvarer en brukskonto hos denne aktøren, der kortbetalingene samles før de utbetales til deg.
Kort sagt: Gatewayen er betalingsterminalen på nettet, og innløseren flytter pengene. Alunta kobler alt sammen ved å automatisere hele forløpet fra kundens kortbetaling til bokføring.
Nedenfor ser vi nærmere på de konkrete alternativene i Danmark.
Populære betalingsgatewayer i Danmark
OnPay – En betalingsgateway utviklet i Danmark av team.blue.
- Fordel: Har en gratis oppstartspakke uten månedsabonnement.
- Ulempe: Gratispakken har en relativt høy transaksjonsavgift (ca. 1 DKK per betaling), noe som kan bli dyrt ved mange små transaksjoner.
QuickPay – En av de mest brukte betalingsgatewayene i Danmark, med over 30.000 nettbutikker som kunder.
- Fordel: Lokal dansk kundestøtte og enkel integrasjon med MobilePay, Visa, Mastercard med mer.
- Ulempe: Kan være dyrere enn enkelte internasjonale alternativer, for eksempel på grunn av faste abonnementer og gebyrer.
Reepay – En moderne dansk betalingsløsning som passer særlig godt for abonnementsbaserte virksomheter..
- Fordel: Perfekt til abonnementsadministrasjon og enkel å integrere med for eksempel WooCommerce og Shopify..
- Ulempe: Har hovedsakelig fokus på Danmark, noe som begrenser den internasjonale rekkevidden..
Stripe – En global betalingsgateway (med innløsning) med mange avanserte funksjoner for nettbetaling.
- Fordel: Støtter mer enn 135 valutaer og gjentakende betalinger, og passer godt for internasjonale nettbutikker og abonnementsvirksomheter.
- Ulempe: Krever et mer teknisk oppsett, og dokumentasjonen kan være komplisert. Bokføringen i danske regnskapssystemer fungerer heller ikke helt som den skal.
Danske innløsere
Nets – Den dominerende kortinnløseren i Danmark, som også står bak Dankort.
- Fordel: Den eneste innløseren som kan behandle rene Dankort-betalinger (Dankort uten Visa) sammen med internasjonale kort i én avtale.
- Ulempe: Begrenset åpenhet om prisene – gebyrer og priser oppgis først når du tar direkte kontakt, og det kan påløpe opprettelsesgebyrer.
Clearhaus – En dansk fintech-innløser med fokus på netthandel og rask registrering.
- Fordel: Svært raskt oppsett (vanligvis 1–3 dagers behandlingstid) og ingen måneds- eller opprettelsesgebyrer.
- Ulempe: Støtter ikke rene Dankort-transaksjoner (bare betalinger med Visa/Mastercard), så Dankort krever en separat avtale med Nets.
Swedbank Pay – Nordens største kortinnløser, med særlig sterk posisjon i Sverige.
- Fordel: Sørger for rask og pålitelig oppgjørsbehandling av kortbetalinger til nettbutikken (raske utbetalinger).
- Ulempe: Har innført ekstra gebyrer – for eksempel belastes fullt innløsergebyr ved refusjoner, noe som kan gjøre tilbakebetalinger dyre.
Dankort eller Visa/Dankort – hvorfor Nets har monopol (og når det betyr noe)
Dankort er Danmarks nasjonale debetkort, mens Visa/Dankort er et kombinasjonskort som fungerer som Dankort i Danmark og Visa i utlandet. Nets eier Dankort-systemet, og bare Nets kan løse inn rene Dankort-betalinger på nettet.
I praksis går over 90 % av alle kortbetalinger på nettet i dag gjennom Visa/Mastercard-nettverkene. Hvis kunden har et Visa/Dankort, går betalingen vanligvis gjennom Visa-delen, med mindre både du og kunden spesifikt velger Dankort. Fordelen med Dankort for butikken er litt lavere transaksjonsgebyrer (en fast, lav pris i kroner) og at noen kunder foretrekker det. Ulempen er at det krever en separat Nets-avtale og implementering.
Når er dette viktig? Hvis målgruppen din er bred (for eksempel mange privatkunder i Danmark), kan enkelte bare ha et Dankort uten Visa (vanligvis eldre kortutstedelser eller enkelte firmakort). Uten en Nets-avtale kan disse kundene ikke betale hos deg – kortet avvises fordi en leverandør som Stripe ikke støtter Dankort-nettverket. Har alle kundene dine Visa/Mastercard, kan du på den andre siden velge bort Dankort i første omgang.
Det viktigste: Mange nye nettbutikker kan vente med Dankort-avtalen og nøye seg med Visa/Mastercard via for eksempel Clearhaus eller Stripe. Men hvis du driver en større dansk virksomhet (for eksempel en dagligvarebutikk der mange bruker Dankort), bør du skaffe en Nets/Dankort-avtale – både av hensyn til kundene og for å få de lave Dankort-gebyrene ved store transaksjonsvolumer. Nets har monopol på Dankort, og det må vi leve med. Heldigvis har kortene til de fleste kunder også Visa- eller Mastercard-logo, så du kommer langt uten.
(Profftips: Er du usikker, kan du begynne uten Dankort. Du kan alltid legge det til senere når ordreboken vokser.)
Slik fungerer Alunta med gatewayer og innløsere
Alunta er bindeleddet mellom abonnementssystemet og betalingsløsningen din. Med Alunta slipper du å kode selv eller håndtere abonnementsbetalinger manuelt – plattformen sørger for at alt går automatisk så snart en kunde registrerer seg. Her er det Alunta automatiserer sammen med gatewayen og innløseren:
- Automatisk kortbelastning: Alunta lagrer kundens «korttoken» (sikkert via gatewayen) og starter automatisk en belastning ved hver abonnementsfornyelse. Du trenger ikke selv å trykke på «belast».
- Faktura og kvittering: Hver betaling utløser automatisk en faktura til kunden (vanligvis på e-post). Fakturaen inneholder betalingsopplysninger, og Alunta markerer den som betalt så snart transaksjonen går gjennom.
- Bokføring i regnskapssystemet: Alunta integreres med regnskapssystemer som e-conomic, Dinero, Billy med flere. Når en betaling er gjennomført, sendes fakturaen og betalingen automatisk til regnskapssystemet. Omsetningen bokføres nøyaktig per kunde – uten at du må eksportere eller importere noe manuelt.
- Abonnementsadministrasjon: Hvis kunden endrer abonnementet (oppgradering, rabatt, pause, endret intervall og lignende), håndterer Alunta dette. Systemet justerer neste betaling, slik at riktig beløp belastes. Også prisendringer midt i en løpende periode håndteres, slik at kunden automatisk betaler den nye prisen framover.
- Purring og nytt betalingsforsøk: Hvis en betaling mislykkes (for eksempel fordi kortet er utløpt eller mangler dekning), oppdager Alunta det med en gang. Systemet kan sende kunden en vennlig påminnelse om å oppdatere kortet eller sørge for dekning – og vil vanligvis prøve å belaste betalingen på nytt etter en viss tid. Dette reduserer risikoen for tapte inntekter på grunn av mislykkede betalinger.
- Selvbetjening for kunder: Alunta har en kundeportal der kunden selv kan oppdatere kortopplysningene, se fakturaer og endre abonnementet. Portalen er koblet direkte til gatewayen, slik at for eksempel oppdatering av kortopplysninger skjer sikkert uten at du trenger å håndtere sensitive data.
- Refusjoner og oppsigelser: Hvis du skal refundere en betaling, kan du gjøre det via Alunta. Systemet sender refusjonen til gatewayen/innløseren og sørger for at tilbakebetalingen bokføres riktig. Du kan også si opp abonnementer med ett klikk, og deretter stopper Alunta framtidige belastninger automatisk.
Kort sagt fungerer Alunta som «hjernen» og bruker gatewayen som «hendene» til å gjennomføre betalingene. Du trenger bare å sette opp alt én gang – deretter går abonnementene på autopilot. Du kan stole på at betaling, faktura og bokføring stemmer, uten å dobbeltsjekke hver eneste måned.
Steg for steg: Kom i gang med Alunta og nettbetalinger
Det trenger ikke være vanskelig å komme i gang. Følg veiledningen, så er du klar til å ta imot abonnementsbetalinger på nettet:
- Opprett en gratis Alunta-konto: Gå til Aluntas nettsted og opprett en konto (det er gratis, og du trenger ikke betalingskort for å prøve). Følg veiledningen for å komme i gang fram til betalingsdelen.
- Velg «Betalingskort» som betalingsmåte: Alunta støtter både kortbetalinger og andre metoder, men velg kort siden vi her fokuserer på kortbetalinger på nettet.
- Koble en betalingsgateway til Alunta: Finn modulen «Betalingsgateway» under innstillingene i Alunta. Her kan du velge leverandør. Klikk for eksempel på OnPay, og skriv inn API-nøklene eller kontoinformasjonen som trengs for å koble Alunta til gatewayen.
- Sørg for å ha en innløseravtale: Hvis du valgte OnPay, trenger du en innløseravtale. Du kan for eksempel søke om en avtale med Clearhaus samtidig (gjennom oppsettet av gatewayen) eller bruke en avtale med Nets. Kontroller at gatewayen har registrert innløseravtalen (vanligvis en «merchant ID» som du skriver inn i administrasjonspanelet til gatewayen).
- Sett opp abonnementene i Alunta: Opprett produktene/abonnementstypene. Gi dem et navn og en pris, velg betalingsintervall (månedlig, årlig og lignende) og angi betalingsmåten (velg kortbetalingsflyten du nettopp satte opp). Legg eventuelt til en prøveperiode eller rabatter.
- Aktiver Aluntas selvbetjeningsportal: Gå til modulen for selvbetjening, og opprett den unike registreringslenken. Når lenken er klar, legger du den inn på nettstedet ditt (for eksempel bak en «Registrer deg»-knapp) eller sender den direkte til kundene på e-post.
- Test flyten som kunde: Før du lanserer, kan du selv registrere deg for et abonnement via lenken som om du var kunde. Bruk eventuelt et testkort (OnPay har testmodus) eller gjennomfør en liten betaling med ditt eget kort. Kontroller at betalingen går gjennom, at en «Takk for betalingen»-side vises, at du mottar en faktura, og at alt vises i kontrollpanelet i Alunta. Juster innstillingene hvis noe ikke virker. Du kan også skrive direkte til meg på oliver@alunta.com
- Koble til regnskapsprogrammet: For å få fullt utbytte går du til Apper/Integrasjoner i Alunta og aktiverer integrasjonen med regnskapssystemet ditt (hvis du bruker e-conomic, Dinero, Billy og lignende). Logg inn og gi tilgang. Da kan Alunta automatisk overføre fakturaer til regnskapet.
- Gå live og informer kundene: Nå er du klar! Plasser registreringslenken godt synlig på nettstedet, og informer eksisterende kunder om at dere tilbyr automatiske kortbetalinger. Nye kunder kan heretter registrere seg og betale selv, uten at du trenger å gjøre noe.
- Følg med de første ukene: Sjekk kontrollpanelet i Alunta jevnlig i starten. Bekreft at betalinger belastes på forfallsdatoene og at ingen transaksjoner har mislyktes. Alunta varsler deg hvis noe krever oppmerksomhet. Når du har sett at alt fungerer som det skal, kan du lene deg tilbake og la systemet jobbe for deg!
(Ovenstående kan høres omfattende ut, men i praksis kan oppsettet gjøres på en ettermiddag.)
Vanlige feil og misforståelser om nettbetalinger
Selv om oppsettet er enkelt, hender det at ting går galt. Her er de klassiske feilene og misforståelsene du bør unngå:
- Forveksle gateway og innløser: En vanlig tabbe er å tro at det holder å ha en konto hos en betalingsgateway. Husk: Uten en innløseravtale kan ikke pengene komme inn på kontoen din. Gatewayen sørger for betalingsvinduet, men du trenger fortsatt en innløser (bank) som flytter pengene. Løsning: Få orden på begge deler – eventuelt gjennom en samlet løsning eller med hjelp fra kundestøtten til gatewayen.
- Glemme å koble innløseren til gatewayen: Som en forlengelse av dette hender det at man oppretter en avtale med Nets eller Clearhaus, men glemmer å legge inn påloggingsopplysningene i gateway-systemet. Resultatet er at betalingene mislykkes fordi gatewayen ikke vet hvor transaksjonene skal sendes. Husk å konfigurere gatewayen riktig med innløser-ID, API-nøkler og lignende.
- Ikke aktivere 3-D Secure riktig: Etter PSD2 er 3-D Secure et krav for de fleste kortbetalinger. Hvis gatewayen for eksempel krever at du sender inn opplysninger for å aktivere 3-D Secure, må du gjøre det. Ellers kan kundenes banker avvise betalingene. (Mange gatewayer aktiverer dette automatisk nå, men dobbeltsjekk i kontrollpanelet.)
- Glemme testmodus i produksjon: Du tester i sandkassemodus, men glemmer å bytte til live-modus ved lansering. Da kan ikke kunden betale. Sørg for å gå live og ha live-nøklene klare før du åpner for salg.
- Forvente umiddelbar utbetaling: Nye nettbutikkeiere kan bli bekymret når pengene ikke kommer inn samme dag. Husk at innløseren vanligvis utbetaler med en forsinkelse (fra daglig til ukentlig, avhengig av avtalen). Det tar altså ofte 1–5 bankdager før salget står på kontoen din – det er normalt.
- Få panikk når kundens kort avvises: Et kort kan avvises av mange grunner (manglende dekning, feil 3-D Secure-kode, utløpt kort). Det er normalt at enkelte betalinger avvises. Alunta/gatewayen prøver igjen eller informerer deg eller kunden. Ingen grunn til panikk – kontakt kunden og be om oppdaterte kortopplysninger ved behov.
- Tro at «Visa» automatisk omfatter Dankort: Som forklart ovenfor gjør det ikke det hvis kortet bare er Dankort. Undersøk kundebasen: Hvis de fleste har internasjonale kort, fungerer det fint. Men hvis du opplever uforklarlige avvisninger, kan det skyldes rene Dankort-kort – et tegn på at du bør ta med Nets.
- Mangle bokføring: Noen glemmer å koble til et regnskapssystem eller tror at «regnskapsføreren ordner det senere». Det fører til manuelt bry. Bruk integrasjonen i Alunta og automatiser dette fra starten – så slipper du å sitte senere med en kassakvittering med 200 identiske betalinger som må fordeles på kundene.
Og husk: Spør gjerne om hjelp. Både gatewayen din, innløseren din og jeg vil heller svare på «dumme spørsmål» i tide enn at du støter på uheldige feil senere.
Klar til å ta imot nettbetalinger? Prøv Alunta gratis
Nettbetalinger trenger ikke være en jungel. Med de riktige partnerne – en god gateway, en pålitelig innløser og Alunta som binder alt sammen – kan du spare tid og unngå feil mens pengene kommer inn hver måned.
Gjør som mange andre danske virksomheter: Gå over til automatiske kortbetalinger og opplev hvordan abonnementsbetalingene nesten håndterer seg selv. Alunta hjelper deg i gang.
